Строительный рынок России в 2026 году: большое исследование от портала Спроси Строителя
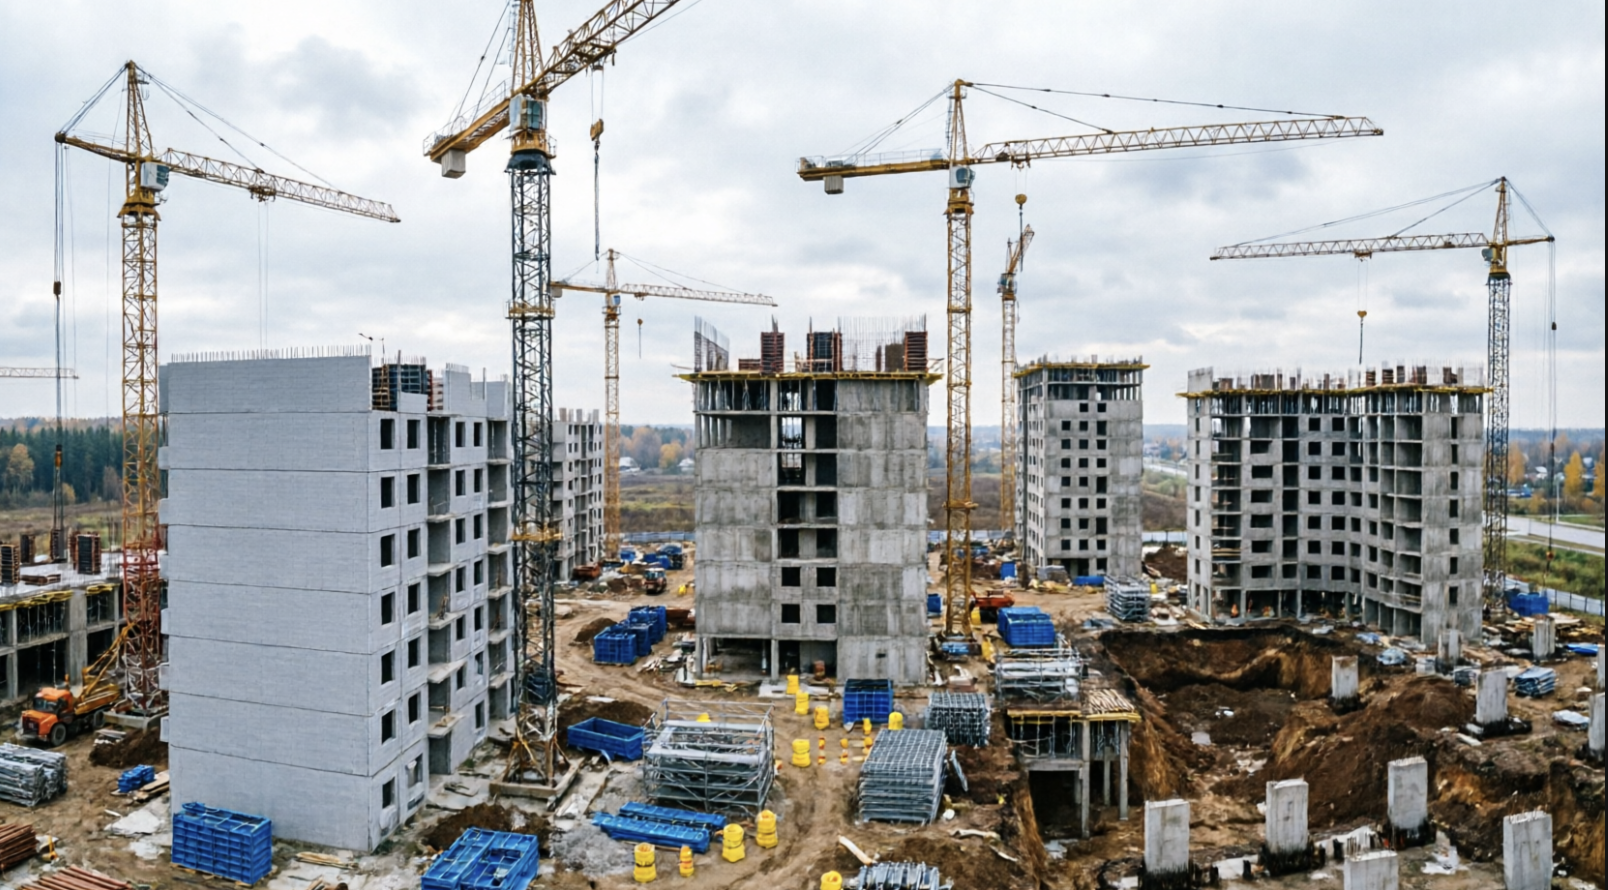
Если коротко, рынок вырос и перекосился в сторону частного дома. За последний отчётный год в стране ввели около 107 миллионов квадратных метров жилья, и больше половины этого объёма дали индивидуальные дома, а не многоэтажки.
Такого соотношения не было никогда за всю современную историю отрасли. Деньги покупателей ушли с площадок крупных застройщиков на участки в посёлках, и вся индустрия теперь перестраивается под этот спрос. Ниже разбор по цифрам, регионам, материалам и людям, с выводами для тех, кто строит, продаёт или собирается покупать.
За три года рынок перевернулся так, что старые подходы перестали работать. Строительные компании продолжают проектировать по лекалам 2021 года и потом удивляются, почему квартиры зависают в продажах. Люди, которые собираются строить дом, закупают материалы по ценам прошлого сезона и обнаруживают, что смета выросла на пятую часть прямо в процессе. Те, кто вложил деньги в коммерческую недвижимость, смотрят на пустые офисы и гадают, когда же арендаторы вернутся.
Мы сделали это исследование, чтобы вы учились на чужих ошибках, а не на своих. И постарались ответить на все вопросы про строительный рынок в России.
Почему понимать происходящее важно именно сейчас
Первая причина в том, что частный дом перестал быть побочной ветвью отрасли. Индивидуальное жилищное строительство даёт больше половины ввода жилья в стране, и это уже не мода, а устойчивая структура спроса. Люди хотят землю и двор вместо балкона, и индустрия только учится работать с этим желанием системно, а не кустарно.
Вторая причина в том, что ипотечные правила переписали с нуля. Массовую льготную программу отменили, семейная и сельская линии остались, а банки взамен прежней общей льготы придумали десятки нишевых продуктов со своими условиями и подводными камнями. Покупатель 2026 года считает иначе, чем покупатель 2023 года, и тот, кто не понимает его математику, проигрывает сделку ещё на первой встрече.
Третья причина в том, что санкционное давление изменило саму материю стройки. Часть материалов ушла с рынка навсегда, часть пришла параллельными маршрутами с другой ценой и другой гарантией, часть родилась на отечественных заводах в спешке и до сих пор добирает качество. Смета одного и того же дома в разных регионах может отличаться на стоимость хорошего автомобиля именно по причине логистики и происхождения материалов.
Мелких причин тоже хватает, но этих трёх достаточно, чтобы перестать относиться к рынку как к чему-то стабильному.
Кому будет полезно это исследование
Застройщику, чтобы выбрать сегмент и регион, где есть деньги, а не конкуренция за последнего клиента. Частному заказчику, чтобы понять, когда начинать стройку, из чего возводить стены и на чём экономить без потери качества. Инвестору, чтобы отличить растущую нишу от пузыря, надутого маркетологами. Поставщику материалов, чтобы увидеть, какие товарные группы вырастут, а какие усохнут за ближайшие три года.
Каждый из этих четырёх смотрит на рынок со своей стороны и задаёт свои вопросы. Цифры при этом у всех одинаковые, и именно они помогают договориться с реальностью.
Какие вопросы разберём
Сначала посмотрим на цифры: сколько страна строит в принципе и где спрятан рост, о котором не пишут в отчётах. Потом разберёмся с ценами: почему квадратный метр в Москве стоит как целая квартира в регионе и от чего зависит стоимость часа работы каменщика. Затем перейдём к технологиям: что реально работает на стройплощадках, а что так и осталось красивой картинкой в презентациях. Отдельно поговорим про регионы, потому что говорить о «российском строительном рынке» всё равно что говорить о «погоде в России»: в Сочи одно, в Тюмени другое, а в Мурманске третье.
Цифр будет много, но каждая несёт прикладной смысл. Если после прочтения вы сможете ответить себе на вопрос, запускать проект сейчас или подождать полгода, значит, текст свою работу сделал.
Общая картина рынка: цифры и факты
В 2023 году отрасль поставила рекорд, превысив 110 миллионов квадратных метров жилья. Затем темп слегка остыл, и по итогам следующих двух лет ввод держался в коридоре от 105 до 110 миллионов. Для сравнения, десять лет назад страна не дотягивала до 85 миллионов. Рост обеспечили не столько башни в мегаполисах, сколько коттеджи и таунхаусы в полях.
В деньгах картина ещё внушительнее. Объём работ по всем видам строительства перевалил за 15 триллионов рублей в год. Сюда входят жильё, заводы, дороги, склады и социальная инфраструктура. Жильё даёт примерно половину суммы, остальное делят коммерция и государственный заказ.
Объёмы строительства
Страна строит много, но неравномерно. В 2020 году ввели 82 миллиона квадратных метров жилья, через три года эта цифра перевалила за 110 миллионов, а к 2026 году слегка откатилась к 107 миллионам. Кажется, что рост остановился, но за сухими цифрами скрывается тектонический сдвиг структуры.
Десять лет назад три четверти ввода давали многоэтажные дома, сейчас больше половины это индивидуальные дома и коттеджи. Многоэтажки в 2023 году поставили рекорд в 55 миллионов метров, а в 2025 сдали уже 48 миллионов, потому что ипотека подорожала и спрос охладился. Частник же рос все эти годы без пауз и остановок, добавляя по 5-7 миллионов метров ежегодно.
Коммерческая недвижимость живёт своей жизнью. Склады бьют рекорды третий год подряд, в 2025 году ввели 9 миллионов квадратных метров логистических комплексов, и это больше, чем торговых центров за то же время. Электронная торговля требует коробок, где можно хранить и сортировать товар, и девелоперы отвечают на этот спрос.
Офисы застыли. В Москве и Петербурге вводят по 1-2 миллиона метров в год, но половина из них это реконструкция старых зданий под новый формат. Торговые центры строят меньше, чем сносят, потому что старый формат с якорными магазинами умер, а новый ещё не родился.
Промышленность оживилась. Заводы и производства возводят там, где раньше только обсуждали планы. Металлурги, химики, пищевая промышленность получили государственные займы и начали строить. В 2025 году промышленный сектор вырос на 15 процентов, и это самый высокий темп за последнее десятилетие.
Инфраструктура зависит от бюджетных вливаний. Дороги, мосты, транспортные развязки строят там, где государство выделило деньги. Национальные проекты тянут этот сегмент, но он живёт циклами: год финансирования, год освоения, год паузы.
Количество игроков рынка
В реестрах числится около 300 тысяч строительных компаний и индивидуальных предпринимателей. Звучит внушительно, но реальность скромнее: реально работает не больше трети, остальные либо спят, либо числятся для отчётности, либо давно бросили стройку и занимаются чем-то другим.
Активных подрядчиков, которые ведут объекты и сдают работы, наберётся тысяч 80-90. Из них крупные застройщики с портфелем больше 100 тысяч метров в год это всего 150-200 компаний. Остальные это средние и малые бригады, которые работают на локальном рынке и знают заказчика в лицо.
Концентрация рынка высокая, но только в многоэтажном жилье. Первая десятка девелоперов контролирует четверть всего ввода многоквартирных домов. ПИК и Самолёт вместе дают около 15 миллионов метров в год, это больше, чем весь Санкт-Петербург с областью. За ними идут ЛСР, ФСК, Главстрой и региональные гиганты из Тюмени и Краснодара.
В частном домостроении картина противоположная. Рынок раздроблен до состояния песка. Первая сотня компаний не набирает и 10 процентов объёма, остальное делают местные бригады по 3-5 человек и сами владельцы участков. Здесь нет лидеров, потому что нет стандарта: каждый дом это индивидуальный проект, и масштабировать производство сложно.
Коммерческая недвижимость живёт по своим законам. Склады строят пять-семь специализированных девелоперов, офисы возводят десяток компаний с опытом работы в этой нише, торговые центры почти никто не строит. Рынок узкий, и войти в него без опыта и связей почти невозможно.
Финансовые показатели
Объём строительного рынка в деньгах перевалил за 15 триллионов рублей в год. Жильё даёт половину, коммерция треть, остальное промышленность и инфраструктура. Цифра огромная, но если разделить её на количество игроков, получится, что средняя компания зарабатывает 150-200 миллионов в год, а это уровень малого бизнеса, а не корпорации.
Стоимость квадратного метра разбросана по стране так, что кажется, будто речь о разных странах. В Москве новостройка стоит 350 тысяч за метр, в Петербурге 230 тысяч, в Краснодаре 150 тысяч, в Тюмени 120 тысяч. Индивидуальный дом обходится дешевле: от 40 тысяч за метр в эконом-сегменте до 120 тысяч в премиальном.
Рентабельность строительных компаний колеблется от 8 до 15 процентов. Многоэтажное жильё даёт 10-12 процентов, потому что конкуренция высокая и цены прозрачные. Коммерческая недвижимость приносит 15-20 процентов, но и риски выше: один непроданный объект может съесть прибыль за три года. Частное домостроение рентабельнее всего, там 20-25 процентов, но и объёмы маленькие, и масштаба нет.
Инвестиции в отрасль идут неравномерно. В жильё вкладываются банки через проектное финансирование и эскроу-счета. В склады приходят фонды и частные инвесторы, которые видят растущий спрос от электронной торговли. В промышленность деньги идут от государства через льготные займы и от самих компаний, которые reinvestруют прибыль.
Малый бизнес живёт на оборотные средства и предоплату от заказчика. Кредит для бригады из пяти человек это роскошь, потому что банк требует залоги и отчётность, которых у частника просто нет. Поэтому малые игроки работают от заказа к заказу и не могут планировать дальше, чем на полгода вперёд.
Финансовая устойчивость отрасли держится на трёх китах: ипотечных деньгах покупателей, государственных заказах и собственных средствах крупных девелоперов. Если убрать любой из этих источников, рынок сильно просядет.
Цифра впечатляет. Но за ней прячется неравномерность, о которой ниже.
Сегментация рынка: кто и что строит
Строительный рынок в России это не единый организм, а три разных мира с разной экономикой, разной скоростью и разными рисками. Жильё живёт на деньгах покупателей и ипотеке, коммерция на деньгах фондов и арендаторов, промышленность на деньгах государства и корпораций. Разберём каждый по отдельности.
Жилое строительство: три этажа одного дома
Многоэтажное жильё живёт на ипотеке. Отмена массовой льготной программы летом 2024 года ударила по спросу сильнее, чем ждали девелоперы. Продажи в крупнейших агломерациях просели, и застройщики ответили привычным способом, начали придерживать новые очереди и давать рассрочки от себя, пряча скидку в акциях и схемах обмена старой квартиры на новую.
Многоэтажные жилые комплексы остаются витриной отрасли. ПИК, Самолёт, ЛСР и ещё десяток федеральных игроков возводят целые районы со школами, парками и подземными паркингами. Их экономика построена на конвейере: типовой проект, собственные домостроительные комбинаты, продажи через счета эскроу. Себестоимость метра у гиганта ниже, чем у локального застройщика, на пятую часть, и это главное преимущество масштаба.
Индивидуальное жилищное строительство растёт быстрее всех. Частные дома дают свыше 60 процентов жилищного ввода, и за пять лет сегмент удвоился. Двигателей три: земля дешевле квартиры, семейная ипотека распространяется на дома, а пандемийная привычка жить на своём участке никуда не делась. Строит этот сегмент кто угодно, от федеральных компаний с готовыми посёлками до бригады из трёх человек с бензопилой и опытом.
Частный дом стал главным героем. Индивидуальное строительство даёт свыше 60 процентов ввода жилья. Причины понятны: земля дешевле квартиры, семья получает двор вместо балкона, а банки научились кредитовать стройку дома по тем же правилам, что и покупку квартиры. Плюс сыграла роль дачная волна, начавшаяся в пандемию и не схлынувшая до сих пор.
Малоэтажные посёлки и таунхаусы занимают нишу между квартирой и домом. Формат прижился в пригородах, где земля ещё недорогая, а дорога до работы занимает час. Девелоперы любят его за предсказуемость: инфраструктура одна на всех, дома типовые, продажи идут волнами. Покупатель получает двор и парковку по цене квартиры в спальном районе.
Соотношение классов выглядит так. Эконом и комфорт вместе дают около 80 процентов продаж в многоэтажках, сегмент бизнес держит около 15 процентов, премиум остаётся штучным товаром для узкой аудитории. Границы между классами размыты: застройщик охотно вешает ярлык бизнес на дом у парка, хотя по начинке это обычный комфорт с дорогой кухней.
Коммерческая недвижимость: деньги фондов и арендаторов
Склады стали звездой десятилетия. Электронная торговля требует площадей для хранения и сортировки, и спрос на логистику растёт двузначными темпами. Вакантность в складских комплексах Подмосковья опустилась до рекордно низких значений, ставки аренды выросли, и девелоперы строят коробки спекулятивно, ещё до появления арендатора. Окупаемость склада короче офисной на треть, и это главный аргумент для инвестора.
Торговые центры переживают болезненную трансформацию. Старый формат с якорным гипермаркетом и галереей магазинов умер вместе с привычкой покупать одежду офлайн. Выжившие объекты превращаются в места впечатлений: фудхоллы, кинотеатры, спортивные кластеры, медицинские центры. Новых торговых центров строят мало, в основном реконструируют старые, и это отдельный растущий рынок сам по себе.
Офисы пострадали от удалёнки сильнее всех. Компании сократили площади на треть и не спешат возвращаться, поэтому вакантность в старых офисных зданиях держится высокой. Выигрывают только объекты верхнего класса с гибкими планировками и сервисом, туда арендаторы переезжают охотно. Рынок раскололся на ликвидную вершину и проблемный хвост, и разрыв между ними будет только расти.
Гостиницы и сервисные апартаменты растут на внутреннем туризме. Закрытие части зарубежных направлений направило поток путешественников внутрь страны, и номерной фонд не поспевает за спросом. Комплексы апартаментов с гостиничным сервисом стали компромиссом между квартирой и отелем: инвестор покупает номер как недвижимость, а управляющая компания сдаёт его туристам и делится доходом.
Промышленное и инфраструктурное строительство: деньги государства и корпораций
Заводы и производства переживают волну импортозамещения. Металлургия, химия, пищевая промышленность и машиностроение возводят цеха там, где раньше десятилетиями лежали планы в папках. Государство подталкивает процесс льготными займами и налоговыми льготами, и промышленный сегмент растёт третий год подряд темпами выше жилищного. Особенность сегмента в требованиях: технологическое оборудование диктует параметры здания, и ошибка в проекте стоит дороже самого здания.
Склады обогнали всех в коммерции. Электронная торговля заказывает гигантские логистические комплексы, и складской сегмент стал самым прибыльным в коммерческой недвижимости, оставив позади офисы и торговые центры. Офисный рынок тем временем переваривает удалёнку и переделывает часть площадей под апартаменты и сервисные форматы.
Промышленность получила вторую жизнь. Импортозамещение породило волну заводских строек, металлурги, химики и пищевые производства возводят цеха там, где раньше только говорили о планах. Государство подталкивает процесс льготными займами, и промышленный сегмент растёт третий год подряд.
Дороги, мосты и транспортные развязки живут на бюджетных деньгах. Объёмы задают национальные проекты и региональные программы, поэтому сегмент цикличен: год щедрого финансирования сменяется годом затягивания поясов. Подрядчики здесь крупные и опытные, вход для новичка закрыт требованиями к допускам и технике, зато оплата гарантирована государством.
Энергетические объекты строят точечно и дорого. Модернизация сетей, подстанции и генерация для новых производств это проекты с горизонтом в пять лет и бюджетом в миллиарды. Работают на этом рынке считанные компании с уникальными компетенциями, и конкуренция здесь измеряется не ценой, а способностью пройти экспертизу и сдать объект в срок.
Социальная инфраструктура стала обязательным приложением к жилью. Школы и больницы возводят там, где выросли новые кварталы, и часто за счёт застройщика по механизму инфраструктурных обязательств. Сегмент растёт стабильно, потому что отставание соцобъектов от жилья стало политической проблемой, и регионы закрывают её деньгами и контрактами.
Кто есть кто. Первая пятёрка девелоперов контролирует около четверти жилищного рынка страны, возглавляют список ПИК и Самолёт с суммарным портфелем в десятки миллионов квадратных метров, за ними идут ЛСР, ФСК и крупные игроки из Тюмени. В частном домостроении картина иная: рынок раздроблен, первая сотня компаний не набирает и десятой части объёма, остальное делают местные бригады и сами владельцы участков.
География по регионам: где строить выгоднее
Выгода в строительстве определяется не ценой квадратного метра, а зазором между ценой продажи и себестоимостью. В Москве метр дорогой, но земля, подключения и фонд оплаты труда съедают половину маржи. В регионе метр дешёвый, зато бригада стоит вдвое меньше и участок обходится почти даром. Поэтому выгоднее строить там, где больше маржа, и для каждого игрока это своё место.
Лидеры рынка
Москва и Подмосковье остаются главным строительным хабом страны. Столичный регион даёт около пятой части жилищного ввода и держит самую высокую цену метра, новостройка в пределах МКАД подошла к 350 тысячам рублей. Деньги здесь дорогие во всех смыслах: земля, сети, согласования, зарплаты. Выигрывает тот, у кого масштаб и доступ к дешёвому проектному финансированию, малому игроку в столице тесно.
Петербург и Ленинградская область вторые по объёму и первые по любви к сложным проектам. Город на Неве строит плотнее и выше любого другого миллионника, а область компенсирует это дешёвой землёй и живым малоэтажным рынком. Цена метра в городе около 230 тысяч, в области вдвое ниже, и этот разрыв породил отдельный бизнес переселения из города в пригород.
Краснодарский край растёт на миграции. Сюда едут пенсионеры, удалёнщики и все, кто устал от серого неба, и спрос на жильё опережает предложение третий год подряд. Краснодар держит цену около 150 тысяч за метр, прибрежные города дороже вдвое. Особенность края в сезонности рабочей силы и в дефиците инженерии, сети не поспевают за новыми кварталами.
Татарстан и Башкортостан показывают, как работает связка сильного региона и сильного застройщика. Казань и Уфа строят много и аккуратно, республиканские программы поддержки индивидуального жилья добавляют к рынку десятки тысяч частных домов в год. Цена метра в Казани около 180 тысяч, в Уфе около 130, и обе республики стабильно входят в пятёрку лидеров по вводу.
Растущие регионы
Тюменская область вместе с автономными округами выдаёт аномально высокий ввод на душу населения. Нефтяные деньги, программы переселения из временного жилья и активные местные девелоперы сделали регион одним из самых строительных в стране. Зарплаты строителей здесь выше среднероссийских на треть, и бригады едут на север охотнее, чем в столицу.
Новосибирск и Екатеринбург растут без нефтяной подпитки, на собственной экономике и людях. Оба миллионника дают стабильный спрос на жильё среднего сегмента и активно застраивают пригороды малоэтажкой, причём рынок частных домов здесь растёт быстрее квартирного.
Калининградская область живёт на двух китах: особая экономическая зона и приток переселенцев с материка. Близость к Европе теперь скорее миф, чем фактор, но регион всё равно притягивает людей и туристов. Цена метра около 140 тысяч, дефицит качественных новостроек держит маржу застройщика выше средней.
Дальний Восток тянут государственные программы. Ипотека под два процента, дальневосточный гектар и льготы для переселенцев сделали квартиру во Владивостоке доступнее подмосковной, и спрос отреагировал мгновенно. Проблема региона в логистике: кубометр бетона и тонна металла стоят здесь вдвое дороже материковых цен, и эта надбавка съедает половину выгоды.
Регионы с особенностями
Крым и Севастополь живут по своим правилам. Переходный период в законодательстве затянулся, земельные вопросы решаются дольше, чем в материковой России, а часть участков имеет спорную историю. Строить здесь можно и выгодно, цена метра около 140 тысяч при дешёвой рабочей силе, но юридическая проверка земли занимает месяцы и требует местного юриста.
Северные регионы требуют особой инженерии. Вечная мерзлота, короткий сезон и вахтовый труд удорожают смету на треть против средней полосы. Зато конкуренция низкая, а государственные и корпоративные заказы стабильны: тот, кто умеет строить на сваях в условиях мерзлоты, без работы не останется.
Депрессивные регионы с оттоком населения выглядят непривлекательно, но и там есть ниши. Расселение аварийного жилья, ремонт социального фонда и локальные программы дают подряды малым бригадам, а цены на работу и материалы минимальны. Маржа маленькая, зато вход бесплатный и конкуренция почти отсутствует.
Сравнительная таблица: цены и условия по регионам
| Регион | Метр в новостройке, тыс. руб. | Бетон М300, руб. за куб | Зарплата каменщика, тыс. руб. в месяц | Доступность рабочей силы |
|---|---|---|---|---|
| Москва | 350 | 6500 | от 90 до 130 | дефицит, много мигрантов |
| Подмосковье | 190 | 6000 | от 80 до 110 | умеренный дефицит |
| Петербург | 230 | 5800 | от 80 до 110 | дефицит |
| Ленинградская область | 130 | 5500 | от 70 до 100 | умеренная |
| Краснодарский край | 150 | 5200 | от 60 до 90 | избыток местных бригад |
| Татарстан | 180 | 5000 | от 65 до 95 | умеренная |
| Башкортостан | 130 | 4800 | от 55 до 85 | избыток |
| Тюменская область | 140 | 5600 | от 80 до 120 | дефицит, едут вахтой |
| Новосибирск | 130 | 5100 | от 60 до 90 | умеренная |
| Екатеринбург | 140 | 5200 | от 65 до 95 | умеренная |
| Калининград | 140 | 6200 | от 60 до 90 | дефицит |
| Владивосток | 170 | 7500 | от 70 до 100 | острый дефицит |
| Крым | 140 | 5400 | от 50 до 80 | избыток |
Вывод из таблицы простой. Дорогой метр не означает дорогую стройку, а дешёвый метр не гарантирует лёгкой жизни.
Москва платит застройщику высокой ценой продажи, но забирает её фондом оплаты труда и землёй. Столичный регион даёт около пятой части всего жилищного ввода и держит самые высокие цены, квадратный метр в московской новостройке к 2026 году подошёл к отметке 350 тысяч рублей, и это среднее значение, а не потолок.
Город на Неве вместе с областью идёт вторым и отличается любовью к сложным проектам, здесь чаще строят с подземными паркингами и насыщенной инфраструктурой двора.
Юг даёт дешёвые материалы и руки, но упирается в сети и инфраструктуру. Краснодарский край стабильно в тройке лидеров по вводу жилья, сюда переезжают пенсионеры, удалёнщики и все, кто устал от серого неба. Местные застройщики работают быстро и охотно, а цены пока заметно ниже столичных.
Север и Дальний Восток компенсируют логистическую надбавку госпрограммами и низкой конкуренцией. Тюменская область вместе с округами выдаёт неожиданно высокую долю ввода на душу населения, нефтяные деньги и программы переселения сделали регион одним из самых строительных в стране. Льготная ипотека под два процента сделала квартиру в Хабаровске или Владивостоке доступнее подмосковной, и спрос отреагировал мгновенно.
Считайте собственный зазор, а не среднюю температуру по стране.
Рынок строительных материалов: из чего складывается смета
Материалы съедают половину бюджета любой стройки и здесь прячется неопределённость. Бригада может работать честно и быстро, но если бетон приехал не той марки, а металл подорожал за неделю до закупки, смета вырастет. Разберём рынок материалов по группам, ценам, происхождению и логистике.
После санкционного шока 2022 года цены на материалы скакали дважды. Первый раз вверх на фоне паники и разрыва поставок, второй раз вниз, когда рынок нашёл новых поставщиков и насытился. К 2026 году картина стабилизировалась, но уровень остался выше докризисного примерно вдвое.
Основные группы материалов
Бетон и железобетонные изделия это фундамент всей отрасли в прямом смысле. Производство полностью локальное: цементные заводы и бетонные узлы есть в каждом крупном регионе, поэтому цена зависит не от курса валюты, а от стоимости энергии и плеча доставки. Кубометр товарного бетона в средней полосе стоит от 4500 до 6500 рублей, и разброс определяется расстоянием до узла, а не качеством смеси.
Кирпич и стеновые блоки пережили тихую революцию. Газобетон за десять лет вытеснил кирпич из массового малоэтажного строительства, потому что стена из блоков возводится вдвое быстрее и требует меньше раствора. Производств газобетона в стране теперь десятки, и конкуренция держит цену в коридоре от 4000 до 5500 рублей за куб. Керамический блок и кирпич остались нишей для тех, кто ценит массу и тепловую инерцию стены.
Пиломатериалы живут по своим законам. Цена на доску и брус скачет сезонно: летом спрос и цена вверх, зимой вниз на пятую часть. Экспортные пошлины и ослабление внешнего спроса оставили больше леса внутри страны, и это сыграло на руку частному застройщику. Кубометр сухого бруса в сезоне 2026 года стоит от 18 до 26 тысяч рублей в зависимости от сечения и региона.
Металлопрокат следует за двумя господами: мировой ценой на сталь и курсом рубля. Арматура, которая в 2022 году на пике паники стоила космических денег, к 2026 году вернулась в разумный коридор от 45 до 60 тысяч рублей за тонну. Профильные трубы и балки дорожают медленнее, потому что внутреннее производство закрывает спрос почти полностью.
Кровельные материалы разделились на локальное и привозное. Металлочерепица и профлист производятся в стране и стоят предсказуемо. Мягкая черепица и мембраны ещё недавно были импортными, и здесь цена до сих пор пляшет от курса и схемы ввоза.
Отделочные материалы стали полем битвы брендов. Европейские краски и смеси ушли, их место заняли российские заводы и азиатские поставщики. Гипсокартон и сухие смеси производятся внутри страны, а вот качественная сантехника и инженерная начинка остались слабым звеном.
Ценовая динамика с 2022 по 2026 год
После санкционного шока цены прошли три волны. Первая это паника весны 2022 года, когда металл и импорт взлетели на десятки процентов за недели. Вторая это откат и стабилизация 2023 года, когда рынок нашёл новых поставщиков и насытился. Третья это медленный инфляционный рост последних двух лет, который уже не пугает, но незаметно съедает смету.
Сильнее всего подорожало всё импортное и энергоёмкое. Инженерное оборудование, крепёж европейского качества и лакокрасочные материалы верхнего сегмента прибавили от 60 до 120 процентов к цене 2021 года. Цемент и бетон подорожали умеренно, примерно на половину прежней цены, и это ещё хороший результат на фоне общего роста.
Стабилизировались цены там, где производство локальное и конкуренция высокая: газобетон, гипсокартон, сухие смеси, профлист. Здесь заводы конкурируют между собой внутри страны, и рынок сам держит цену в узком коридоре.
Прогноз на 2027 год умеренный. Локальные материалы будут дорожать в темпе общей инфляции, импортные продолжат качаться от курса валюты, а металл останется заложником мировых цен. Резких скачков не ждёт никто, кроме тех, кто помнит 2022 год и больше не верит в спокойствие.
Импортозамещение: что получилось и что нет
Европа ушла из материалов почти полностью. Краски, клеи, инженерная сантехника, фасадные системы и крепёж премиального уровня перестали поставляться официально, и рынок перестроился за полтора года.
Российские аналоги появились там, где технология проста и рынок велик. Краски и смеси отечественных заводов закрывают массовый сегмент и по качеству приблизились к ушедшим брендам, хотя верхние линейки всё ещё слабее. Газобетон, кирпич, кровельный металл и утеплитель страна производит с запасом и даже экспортирует.
Новые производства выросли волной. За последние четыре года открылись десятки линий газобетона, цементных помольных станций и заводов сухих смесей, часть из них построена на месте ушедших европейских площадок. Это редкий случай, когда санкции создали производственные мощности внутри страны.
Проблемы остались в сложном. Насосное оборудование, автоматика для инженерных систем, лифты верхнего сегмента и фасадные системы со сложной сертификацией до сих пор везут параллельными маршрутами или из Азии. Качество плавает, гарантия туманна, а цена включает надбавку за риск поставщика.
Логистика и поставки: невидимая половина цены
Цепочки поставок удлинились и усложнились. Прямой маршрут от европейского завода до площадки заменили схемы с посредниками и перегрузками, и каждое звено добавляет свою маржу. Даже локальный материал стал зависеть от транспорта сильнее, потому что заводы укрупнились и возят продукцию дальше.
Транспортные расходы выросли заметнее цен на сами материалы. Топливо, водители и дефицит техники в сезон сделали доставку статьёй, которую нельзя игнорировать: в смете дальнего объекта логистика съедает от 8 до 15 процентов стоимости материалов.
Региональные различия в доступности материалов стали резче. В средней полосе и на юге склад есть в радиусе ста километров от любой площадки, а на Дальнем Востоке и на севере часть позиций ждут неделями, и цена включает премию за дефицит. Кубометр бетона во Владивостоке стоит вдвое дороже московского именно по этой причине.
Склады и дистрибуция перестроились под новый спрос. Региональные дистрибьюторы наращивают запасы ходовых позиций, а крупные маркетплейсы строительных материалов пришли в сегмент частной стройки и изменили правила игры для малого заказчика: теперь частник сравнивает цены в приложении, а не обзванивает три базы.
Новые технологии: что реально внедряется
Информационное моделирование зданий перестало быть модным словом. На крупных объектах модель стала рабочим инструментом, который экономит до десятой части бюджета за счёт отсутствия переделок. В малых компаниях внедрение буксует, содержать специалиста по моделям дорого, а заказов на такую точность у частника мало.
Заводская сборка набирает силу. Когда стены и перекрытия приезжают готовыми, площадка превращается в сборочный цех под открытым небом, срок сокращается вдвое, а качество швов становится предсказуемым. Мешает одно обстоятельство, транспортное плечо, возить панели дальше трёхсот километров невыгодно.
Дроны и съёмка с воздуха вошли в обиход прораба. Обмер котлована, контроль объёмов грунта и фотоотчёт для заказчика делаются за один облёт и стоят дешевле работы геодезиста на объекте.
Кадры и рынок труда: главная беда отрасли
Дефицит кадров стал темой номер один на всех отраслевых конференциях. Не хватает каменщиков, бетонщиков, сварщиков и отделочников, зарплаты за три года выросли заметно сильнее цен на продукты, и всё равно бригады уходят туда, где платят больше и платят вовремя.
Вилки по столичному региону выглядят так. Каменщик при полной загрузке получает от 90 до 130 тысяч рублей в месяц, бетонщик примерно столько же, отделочник универсал на сдельщине доходит до 150 тысяч, прораб с опытом ведёт от 120 до 200 тысяч, инженер проектировщик со знанием моделей стоит от 150 тысяч и выше. Пять лет назад эти вилки были вдвое ниже.
Мигранты ситуацию смягчают, но создают новые сложности. Язык, документы и квалификация требуют управления, которого у малой бригады просто нет.
Государственное регулирование
Механизм эскроу сделал покупку квартиры в стройке почти безопасной. Деньги дольщика лежат в банке до сдачи дома, и банкротство застройщика больше не означает потерю жилья. Теперь этот механизм постепенно распространяют на частные дома, и рынок ИЖС меняется: с него уходят случайные бригады, не способные пройти банковский отбор.
Ипотека остаётся главным рычагом. Семейная программа и сельская льготная линия держат спрос в регионах, отмена же массовой льготной ставки охладила инвесторов, которые скупали квартиры пачками ради перепродажи.
Разрешительная бюрократия стала легче на бумаге и осталась прежней в жизни. Электронные сервисы экономят дни, но согласования по сетям и дорогам всё ещё занимают месяцы.
Тренды и риски ближайших лет
Спрос переходит из квартир на землю, деньги дорожают, людей не хватает, а государство требует прозрачности. Эти четыре силы и определят ближайшие два года, и из них вырастают все тренды и риски.
Главные тренды
Индивидуальное жилищное строительство и загородная жизнь окончательно перешли из моды в фундамент. Частный дом перестал быть заменой даче и стал основным форматом жилья для семьи с детьми. Банки научились кредитовать стройку дома так же спокойно, как квартиру, девелоперы ответили готовыми посёлками с коммуникациями и единой архитектурой.
Люди голосуют рублём за землю и двор, девелоперы отвечают посёлками с единой архитектурой и нормальной инфраструктурой. Эта волна не схлынет за два года, потому что привычка к земле приживается надолго.
Малоэтажная урбанизация это вторая сторона того же процесса. Город расползается в пригороды не высотными башнями, а кварталами в три этажа и таунхаусами. Такой формат дешевле для застройщика по подключениям и приятнее для жителя по среде, а регион получает налоговую базу без нагрузки на социальную инфраструктуру, которую несёт высотная стройка.
Экологичность и устойчивое строительство пока больше обсуждаются, чем практикуются, но сдвиг уже виден в деталях. Утепление толщиной в ладонь, рекуперация в вентиляции и тепловые насосы перестают быть экзотикой по причине тарифов: энергия дорожает быстрее, чем дешевеют технологии. Кто строит тепло сегодня, тот экономит деньги владельца завтра, и это уже аргумент на уровне сметы, а не философии.
Цифровизация всех процессов дошла до частного заказчика. Смета в приложении с расчётом за пятнадцать минут, фотоотчёт с площадки в мессенджер, электронная приёмка этапов, всё это стало гигиеническим минимумом сервиса. Подрядчик, который работает по старинке с блокнотом и наличными, проигрывает клиента на первом же сравнении, даже если его цена ниже.
Риски и проблемы
Риски тоже на месте. Дорожающие деньги делают заёмный капитал тяжёлым для девелопера, материалы могут снова качнуться при любом валютном шторме, кадровый голод не рассосётся сам, для этого нужно поколение выпускников, а училища только набирают обороты.
Рост стоимости материалов остаётся главной головной болью сметы. Локальные позиции дорожают в темпе инфляции, но импортная инженерия и комплектующие способны прыгнуть на треть за месяц вслед за валютой. Подрядчик, который фиксирует цену в договоре без запаса на материалы, играет в рулетку с собственной маржой.
Дефицит кадров никуда не делся и за два года не денется. Каменщиков, бетонщиков и отделочников отрывают с руками и ногами, зарплаты растут быстрее производительности, а училища не успевают выпускать и половины нужного числа специалистов. Риск здесь не только в фонде оплаты труда: уставшая и постоянно меняющаяся бригада делает больше ошибок, а ошибки на площадке стоят дороже зарплат.
Ужесточение регулирования подкрадывается со всех сторон. Распространение эскроу на индивидуальное жильё, требования к самозанятым и бригадам, контроль рекламы и смет, государство последовательно обеляет отрасль. Для честного игрока это плюс, потому что поле очищается от серых конкурентов, но переходный период дорог: учёт, отчётность и банковский контроль съедают маржу малой бригады.
Экономическая нестабильность остаётся фоновым риском. Стоимость денег, курс валюты и изменения правил льготных программ способны поменять картину спроса за один квартал. Тот, кто планирует проект на пять лет без запасного сценария, рискует оказаться с продуктом, который рынку больше не нужен.
Возможности для бизнеса
Ниши с низкой конкуренцией ещё есть, если смотреть не в центр, а на периферию. Реновация старых дачных домов, инженерка для готовых посёлков, сервисное обслуживание загородного жилья, реставрация фасадов с дефицитом мастеров, всё это востребовано и раздроблено, и федеральных игроков там нет.
Растущие регионы дают окно возможностей тому, кто приходит раньше толпы. Тюмень, Дальний Восток с льготной ипотекой, южные регионы с миграционным потоком, в этих местах спрос на толкового подрядчика превышает предложение, а цена входа ещё умеренная.
Новые технологии и материалы открывают дверь быстрым. Заводская сборка домов, готовые модульные решения, современные утеплители и умная инженерия, тот, кто первым привозит технологию в свой регион, снимает маржу до того, как конкуренты поймут, что произошло.
Государственная поддержка остаётся надёжной опорой для тех, кто умеет с ней работать. Льготные займы на промышленную стройку, гранты на сельский туризм, региональные субсидии на коммуникации к посёлкам, программы существуют и деньги в них есть, но достаются они тем, кто способен подготовить заявку и выдержать отчётность.
Прогноз до 2030 года
Ввод жилья будет колебаться вокруг отметки 100 миллионов квадратных метров в год с медленным сползанием к 90 миллионам по мере охлаждения ипотеки. Доля частных домов продолжит расти и подойдёт к двум третям. Складской и промышленный сегменты сохранят высокие темпы, пока продолжается разворот производства внутрь страны. Цены на жильё в реальном выражении скорее замрут, номинальный рост будет съедаться инфляцией.
Заключение
- Застройщикам. Смотрите в сторону малоэтажных форматов и регионов с растущим населением, держите подушку ликвидности и не заходи в проекты с плечом продаж больше двух лет.
- Частным заказчикам. Начинайте стройку осенью или зимой, когда бригады свободнее и цены на работу ниже, материалы покупай заранее и складируй на участке, экономия доходит до десятой части сметы.
- Инвесторам. Склады и производственные площадки дают доходность выше офисной при сопоставимом риске, в жилье интересны только проекты с уникальной локацией.
Рынок повзрослел. Деньги стали дороже, покупатель умнее, а выигрыш достаётся тем, кто считает смету до подписания договора, а не после. Цифры в статье собраны из открытых источников: данные Росстата, реестр застройщиков, отчётность публичных девелоперов и отраслевые обзоры, при планировании собственного проекта уточняйте локальные нормы и цены, потому что средняя температура по стране редко совпадает с погодой на вашем участке.
Источники данных для статьи
- Росстат — официальная статистика ввода жилья
- Единый ресурс застройщиков (ЕРЗ) — рейтинги и объёмы строительства
- Минстрой России — нормативные документы и программы
- ДОМ.РФ — аналитика рынка и ипотечные данные
- Отраслевые издания — Вестник строительного комплекса, Строительная газета
- Данные крупных застройщиков — годовые отчёты ПИК, Самолёт, ЛСР
- Аналитические агентства — Cushman & Wakefield, Knight Frank, NF Group